AI伺服器規格升級 獲利暴衝式成長
技術面來看,台股目前仍維持「底部墊高、區間偏多震盪」格局,短期可先以44K~48K為主要箱型區間觀察,後續若量能持續放大並突破前高,則有機會重新展開攻勢。
短線壓力主要來自美股轉弱、費半重挫,以及美伊地緣政治緊張升溫,使高檔獲利了結賣壓增加,不過指數在十日線附近迅速拉回,代表多方防守力道仍強。
多頭趨勢中的震盪換手 選股重於追價
在指數處於高檔箱型震盪階段,操作上應避免「看到大漲就追、看到大跌就殺」,宜採取「反彈汰弱留強、拉回低接優質股」策略。
選股優先鎖定基本面成長明確、AI受惠程度高、法人持續上修獲利、成交量與籌碼良好的公司,並嚴守「低接不追高、分批布局、做好資金控管」原則。
總體而言,短線利空仍可能造成劇烈震盪,但只要十日線、月線與季線多頭結構未遭破壞,且AI產業基本面持續向上,則這波整理較偏向多頭趨勢中的震盪換手,後續一旦利空鈍化、量能再度放大,加上AI需求強勁,企業獲利預期持續上修等基本面支撐,台股仍有機會向前高及48K附近挑戰。
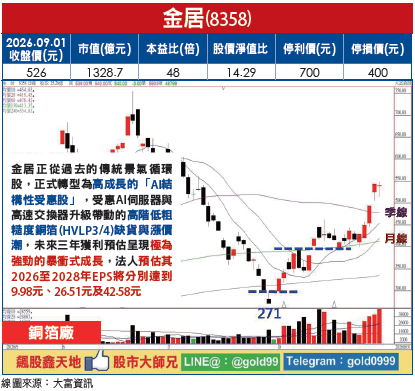
【個股推薦】金居(8358),近期最核心的暴漲題材為「AI伺服器與高速交換器升級所帶動的高階低粗糙度銅箔(HVLP3/4)缺貨與漲價潮」。主要核心題材四大板塊:
(一)AI伺服器規格升級(最強核心動能):
1.關鍵材料技術:隨著AI伺服器平台、高速交換器及PCIe規格持續升級,訊號傳輸要求極高,PCB與銅箔基板(CCL)必須導入低損耗、低粗糙度的高階電解銅箔(如HVLP3、HVLP4)。
2.高階產品佔比拉升:金居的高階HVLP3以上產品營收佔比已從2026年第一季的15%迅速拉升至現階段的15%~20%,市場預期下半年將進一步推升至20%~25%,大幅優化產品獲利組合。
3.迎來大缺貨潮:全球AI供應鏈對高階材料需求超預期,上游傳出高階銅箔爆發缺貨,外資甚至有報告樂觀預期獲利將維持連續多季成長。
(二)國際銅價走高+加工費報價模式:
1.報價結構利基:金居的銅箔售價採「銅價+加工費(TC)」模式。
2.營收水漲船高:近期國際銅價走高,直接墊高了產品報價,不僅推升金居的營收規模,七月營收更創下10.09億元歷史新高(年增達54.87%)。
(三)一般伺服器需求回溫(RG銅箔):除了高不可攀的AI伺服器,一般傳統伺服器市場在2026下半年也出現強勁復甦,帶動金居常規的RG(Reverse Treated)銅箔出貨暢旺,形成營運的雙重支柱。
(四)車用鋰電池銅箔(潛在長期轉機):金居過去積極布局電動車供應鏈,其研發應用在電動車當中的「鋰電池銅箔」已逐步進入認證與出貨階段,為伺服器領域之外的第二條成長曲線。
未來三年的獲利預估呈現極為強勁的暴衝式成長,市場法人(以高盛證券為代表)預期其2026至2028年的EPS將分別達到9.98元、26.51元及42.58元,這意味著金居正從過去的傳統景氣循環股,正式轉型為高成長的「AI結構性受惠股」。
【操作建議】策略「低接不追高」原則不變,受惠「AI伺服器與高速交換器升級帶動的高階低粗糙度銅箔(HVLP3/4)缺貨與漲價潮」,未來三年獲利預估呈現極為強勁的暴衝式成長,加上內資與主力大戶力挺偏多不變,下檔只要守穩400元關卡不破,逢低仍值得留意。基於風險考量,設好停損停利(詳見附圖說明)。
 顧問
陳學進 顧問
客戶服務表單
 媒體專訪
雙重利多題材加持 今明年迎爆發性成長
 最新活動
倫元投顧 APP活動